
Tanácsadói napok
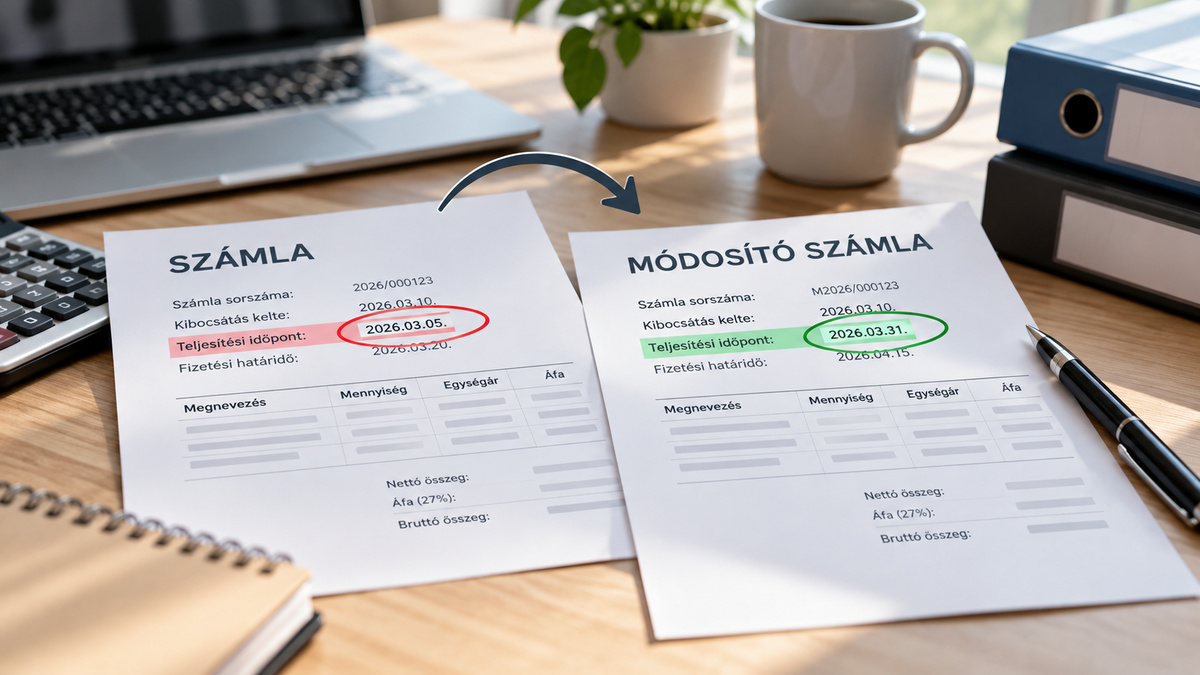
A legtipikusabb számlázási hibák és megoldásuk a gyakorlatban
Sándorné Új Éva
2026. november 9., 10:00–12:00
Képzés leírása
A legtipikusabb számlázási hibák és megoldásuk a gyakorlatban
Hibás teljesítési időpont, előleg és végszámla, fordított adózás, árengedmény, utalvány, módosítás és érvénytelenítés. Hogyan számlázzuk helyesen a problémás ügyleteket?
Egy számla hibája sokszor nem egy elírással kezdődik, téves lehet a teljesítési időpont, az alkalmazott áfakezelés, problémát okozhat az előleg és a végszámla kapcsolata, az árengedmény elszámolása vagy egy speciális ügylet bizonylatolása is.
A hibás számlát pedig nem minden esetben lehet egyszerűen sztornózni vagy módosítani. Először azt kell megállapítani, mi történt az ügyletben, mi a korrekció jogalapja, és milyen bizonylattal lehet szabályosan rendezni a helyzetet. A módosítás vagy érvénytelenítés alapjául szolgáló körülményeket egy későbbi NAV ellenőrzés során igazolni is tudni kell.
Szakmai napunkon ezért azokat a gazdasági eseményeket és számlázási helyzeteket vesszük végig, amelyek a gyakorlatban rendszeresen hibát vagy bizonytalanságot okoznak. Konkrét példákon keresztül mutatjuk be a helyes számlázási gyakorlatot, a problémás esetek kezelését és a már kiállított hibás számlák szabályos korrekcióját.
Mire kap választ szakmai napunkon?
- Mikor kell számlát kiállítani, és mikor elegendő más számviteli bizonylat?
- Melyek a számla kötelező adatai, és mely hibák miatt szükséges a számla javítása?
- Hogyan határozható meg helyesen a teljesítési időpont a problémás esetekben?
- Hogyan kell helyesen kezelni az előleget, az előlegszámlát és a végszámlát?
- Mely hibák fordulnak elő leggyakrabban az időszaki elszámolású ügyletek számlázásakor?
- Mikor alkalmazható a belföldi fordított adózás, és hogyan rendezhető a tévesen alkalmazott adózási mód?
- Hogyan kell számlázni az árengedményeket és az utólagos korrekciókat?
- Mire kell figyelni az utalványok értékesítésének és beváltásának bizonylatolásakor?
- Mikor módosítható, illetve érvényteleníthető jogszerűen egy már kiállított számla?
- Hogyan javítható a számla, ha a hibát csak a kiállítás után fedezzük fel?
- Mivel kell alátámasztani a számla módosításának vagy érvénytelenítésének jogalapját?
- Mely számlázási hibák okozhatnak problémát egy NAV ellenőrzés során?
A megfelelő korrekcióhoz először a hiba okát és az ügylet tényleges tartalmát kell tisztázni. Más megoldást igényel egy hibás adat, egy rosszul meghatározott teljesítési időpont, a téves áfakezelés vagy egy olyan gazdasági esemény, amely utólag változtatja meg az eredeti számla tartalmát.
Szakmai napunkon Sándorné Új Éva szakértőnk segítséget ad ahhoz, hogy a résztvevők felismerjék a tipikus számlázási hibákat, helyesen válasszák meg a korrekció módját, és a javítást megfelelően dokumentálják.
Szakértőnk: Sándorné Új Éva okleveles adószakértő, okleveles pénzügyi revizor