
Számlázási hibák helyes korrekciója
A számlázási hibák hátterében gyakran a teljesítési időpont téves meghatározása, a helytelen áfakezelés vagy az ügylet nem megfelelő bizonylatolása áll. A javítás módját a hiba jellege és a gazdasági esemény tényleges tartalma határozza meg. A szabályos korrekcióhoz az eredeti ügyletet és a módosítás indokát is megfelelő dokumentumokkal kell alátámasztani.
Ezt a cikket frissitettuk a legujabb informaciokkal!
Olvassa el itt!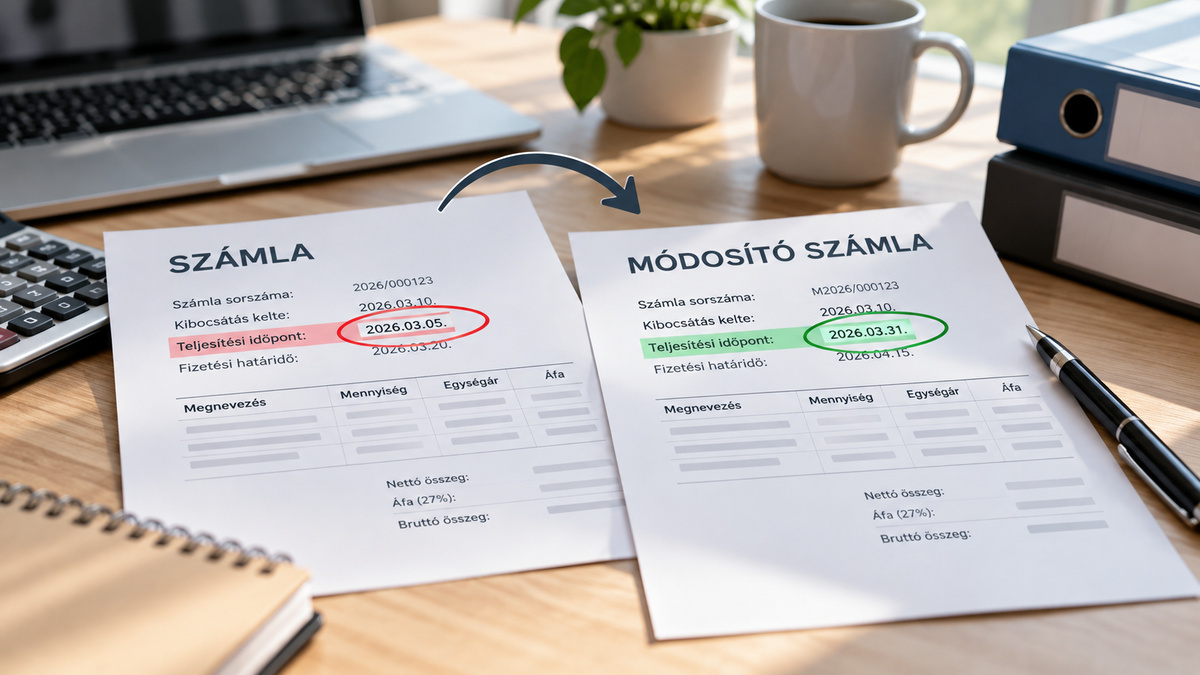
A számla kötelező adatai
A számla kötelező adatai a kibocsátás kelte, a sorszám, az eladó és a vevő előírt azonosító adatai, a termék vagy szolgáltatás megnevezése, az adóalap, az alkalmazott adómérték és az áfa összege. A teljesítési időpontot akkor kell külön feltüntetni, ha eltér a számla kibocsátásának napjától. Egyes ügyleteknél további kötelező megjelölések is szükségesek, például a „fordított adózás” kifejezés. A hibás adatokat megfelelő módosító bizonylattal kell javítani. A számla kiállítását követően az eredeti bizonylat adatainak egyszerű átírása nem szabályos javítási mód.
A teljesítési időpont helyes meghatározása
A teljesítési időpont határozza meg, hogy az ügylet után főszabály szerint mikor keletkezik áfafizetési kötelezettség. Az Áfa tv. 55. §-a alapján a teljesítés akkor történik meg, amikor az adóztatandó ügylet tényállásszerűen megvalósul. Ez az időpont eltérhet a számla kiállításának és az ellenérték megfizetésének napjától.
Időszaki elszámolású ügyleteknél az Áfa tv. 58. §-ának szabályait kell alkalmazni. A teljesítési időpont meghatározásakor három esetet kell megkülönböztetni:
- Főszabály szerint a teljesítés időpontja az elszámolási időszak utolsó napja.
- Ha a számla kibocsátása és a fizetési határidő is megelőzi az időszak végét, a teljesítés időpontja a számla kibocsátásának napja.
- Ha a fizetési határidő az időszak végét követi, a teljesítés időpontja a fizetési határidő, de legfeljebb az időszak végét követő 60. nap.
Ha a számlán hibás teljesítési időpont szerepel, azt módosító bizonylattal kell helyesbíteni. Amennyiben a hiba miatt az áfát is rossz bevallási időszakban szerepeltették, az érintett bevallások javítását is vizsgálni kell.
Előlegszámla és végszámla: a leggyakoribb hibák
Az előleg átvételekor az Áfa tv. 59. §-a alapján főszabály szerint adófizetési kötelezettség keletkezik. Az előlegről a számlakibocsátási szabályok szerint kell bizonylatot kiállítani. A végszámlán a teljes ügylet ellenértékét kell szerepeltetni, az előleg beszámításával. A korábban megfizetett előleg után már elszámolt áfát nem lehet ismét fizetendő adóként kezelni.
Gyakori hiba, hogy a végszámlán nem megfelelő összegű előleg szerepel, vagy az előleg és a végszámla áfája kétszer van elszámolva. Ilyenkor az előlegszámla és a végszámla adatait együttesen kell ellenőrizni, majd a hibás bizonylatot módosítani. Ha az ügylet meghiúsul, és az előleg visszafizetésre kerül, az előleghez kapcsolódó adóalap és áfa korrekciójáról is gondoskodni kell.
Belföldi fordított adózás és a téves áfakezelés javítása
Belföldi fordított adózás esetén az áfát a termék beszerzője vagy a szolgáltatás igénybevevője állapítja meg és vallja be. Az Áfa tv. 142. §-a meghatározza azokat az ügyleteket, amelyekre ez az adózási mód alkalmazandó. A fordított adózású számlán áthárított áfa nem szerepelhet, a „fordított adózás” megjelölés viszont kötelező. Ha a számlakibocsátó tévesen áfát számított fel, vagy fordított adózást alkalmazott egy egyenes adózás alá tartozó ügyletre, a számlát módosítani kell. A korrekció során a számlakibocsátó és a vevő adóelszámolását is rendezni kell.
Árengedmények és utólagos ellenérték-korrekciók
A teljesítéskor adott árengedmény az Áfa tv. 71. §-a alapján nem része az adóalapnak, ha megfelel a törvényi feltételeknek. Utólagos árengedmény esetén az adóalap az Áfa tv. 77. §-ában meghatározott feltételekkel csökkenthető. Ha az árengedmény az eredeti számla ellenértékét csökkenti, a számla adattartalmát módosítani kell. Az adóalap-csökkentéshez az árengedmény jogcímét és összegét is igazolni kell. Az elszámolásnál figyelembe kell venni, hogy az árengedmény az eredeti ügylethez kapcsolódik-e, vagy más jogcímen történik a pénz visszatérítése.
Utalványok értékesítése és beváltása
Az utalványok áfakezelése attól függ, hogy egycélú vagy többcélú utalványról van-e szó.
- Egycélú utalvány: már a kibocsátáskor ismert a beváltás helye és az értékesítendő termék vagy szolgáltatás után fizetendő áfa összege. Az utalvány ellenérték fejében történő átruházása főszabály szerint adóköteles ügyletnek minősül, beváltásakor ugyanazon ügylet után nem keletkezik újabb áfafizetési kötelezettség.
- Többcélú utalvány: az áfafizetési kötelezettség az utalvány beváltásakor, a termékértékesítés vagy szolgáltatásnyújtás teljesítésével keletkezik. Az utalvány korábbi átruházása önmagában nem adóköteles.
Gyakori hiba, hogy az egycélú utalvány beváltásakor ismét áfát számítanak fel, vagy a többcélú utalvány értékesítését már adóköteles teljesítésként kezelik.
Számlamódosítás és érvénytelenítés a gyakorlatban
A már kibocsátott számla hibáját számlával egy tekintet alá eső okirattal lehet javítani. Az Áfa tv. 170. §-a alapján a módosító bizonylatnak hivatkoznia kell az eredeti számlára, és egyértelműen tartalmaznia kell a módosított adatokat, valamint a változás számszerű hatását, ha van ilyen.
A javítás módját a hiba és az ügylet körülményei határozzák meg:
- Hibás számlaadat esetén az eredeti számla módosítható.
- Az ellenérték utólagos változásakor a számlát az új összegnek megfelelően kell módosítani.
- Ha az ügylet meghiúsul, és a teljes ellenértéket visszatérítik, a számla érvénytelenítése szükséges.
- Hibás számla esetén elfogadott megoldás lehet az eredeti számla érvénytelenítése és egy új, helyes számla kibocsátása is.
A számlakorrekció dokumentálása és a NAV-ellenőrzés
A számla módosításának vagy érvénytelenítésének indokát a szerződés, a teljesítésigazolás, az árengedményről szóló megállapodás, az előleg visszafizetésének igazolása vagy a felek közötti elszámolás támaszthatja alá.
A számlázóprogrammal kiállított módosító és érvénytelenítő számlákra az Online Számla adatszolgáltatási kötelezettség is vonatkozik. NAV-ellenőrzés során az eredeti ügylet, a korrekció indoka és az elszámolt adó összhangját is vizsgálhatják.
Frissites
Ebben a témában elérhető szakmai felvételünk! Előadónk arra a kérdésre is választ adott, hogy mi a teendő, ha a csoportos áfaalanyiságban részt vevő vállalkozás számláján a csoportazonosító szám és a csoporttag adószáma felcserélve szerepel. Ilyen esetben a hibás számlaadatokat módosítani kell. Ha azonban a számla helyesen tartalmazza az adatokat, és csak a NAV Online Számla rendszerébe kerültek tévesen, elegendő az adatszolgáltatás javítása, a számlát nem szükséges módosítani.
Előadónk továbbá az alábbi gyakorlati kérdéseket is megválaszolta:
- Mikor kell előlegszámlát és végszámlát kiállítani, ha a vevő díjbekérő alapján fizet?
- Hogyan kell javítani a számlát, ha a csoportos áfaalany azonosítóját és a csoporttag adószámát felcserélték?
- Hogyan kell kezelni az ingatlan-bérbeadáshoz kapcsolódó őrző-védő szolgáltatás áfáját?
- Mi a teendő, ha a külföldi internetes vásárlás során a vevő megadta a közösségi adószámát, mégis 27%-os áfát tartalmazó számlát kapott?
- Elegendő-e nyugtát adni a piacon értékesítő egyéni vállalkozónak, ha a vevő bankkártyával fizet?
- Kiállíthat-e számlát a kényszertörlés alatt álló gazdasági társaság?
- Szükséges-e módosítani a számlát, ha a csoportos áfaalanyisághoz kapcsolódó adatok helyesen szerepelnek rajta, de a NAV Online Számla adatszolgáltatás hibás?
- Milyen áfakulccsal kell továbbszámlázni a magyarországi szálláshely-szolgáltatást egy harmadik országbeli vállalkozásnak?
Sándorné Új Éva okleveles adószakértő, okleveles pénzügyi revizor 2026. november 9-i szakmai előadásán részletesen ismertette a számlaadási kötelezettség szabályait, a számlák kötelező adattartalmával és kibocsátásával kapcsolatos hibákat, a módosító és érvénytelenítő számlák alkalmazását, valamint az előlegszámlázás, az elektronikus számlázás és az áfakezelés gyakorlati kérdéseit. Nézze meg videónkat!